Mais notícias
NO SCARPA360APÓS ITAÚ E BRADESCO, SANTANDER TAMBÉM ELEVA JUROS DO FINANCIAMENTO IMOBILIÁRIO PARA 12,49% AO ANO MAIS TR
O Santander elevou a taxa mínima do financiamento imobiliário de 11,69% para 12,49% ao ano, acrescida da Taxa Referencial (TR). A mudança, confirmada pelo banco na quinta-feira (29
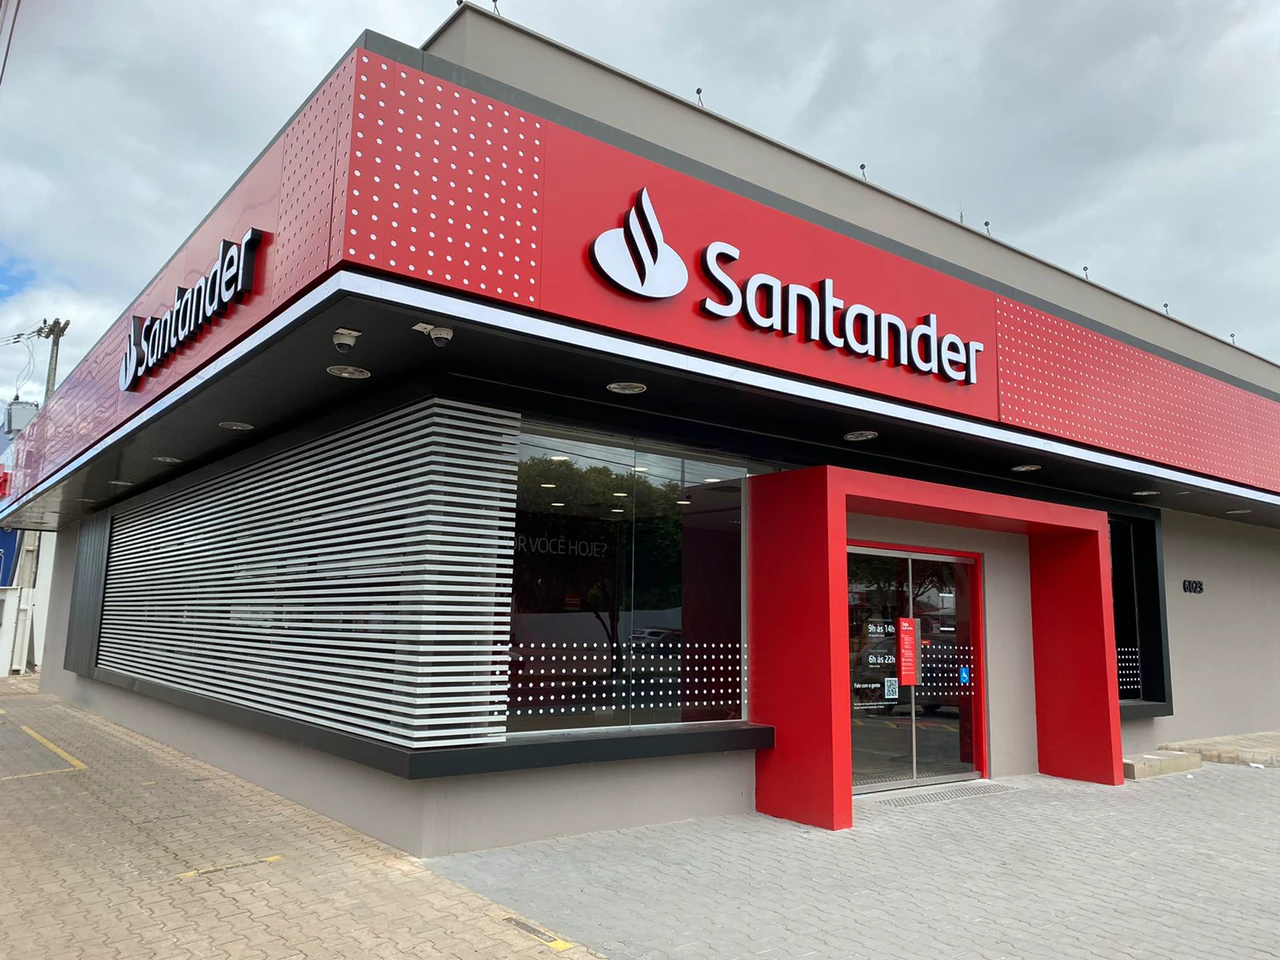
O Santander elevou a taxa mínima do financiamento imobiliário de 11,69% para 12,49% ao ano, acrescida da Taxa Referencial (TR). A mudança, confirmada pelo banco na quinta-feira (29), passa a valer nesta sexta-feira (30) e representa uma alta de 0,8 ponto percentual.
O reajuste amplia o movimento de encarecimento do crédito habitacional entre grandes bancos privados. Itaú e Bradesco também anunciaram alterações nas condições oferecidas para financiar imóveis.
Em nota, o Santander informou que acompanha os indicadores econômicos e as condições do mercado imobiliário e avalia continuamente seus produtos de crédito. A instituição não detalhou uma causa específica para o aumento.
TAXA DIVULGADA É O PISO DO FINANCIAMENTO
Os 12,49% ao ano representam a taxa inicial anunciada pelo Santander, não uma condição garantida a todos os compradores. A proposta depende da análise de crédito e das características de cada operação.
Além dos juros, a linha tem correção pela TR. Portanto, o percentual divulgado não corresponde, isoladamente, ao custo final do financiamento, que também envolve seguros e outros encargos previstos na contratação.
ITAÚ E BRADESCO TAMBÉM REAJUSTARAM CONDIÇÕES
No Itaú, a taxa mínima informada passou a 12,95% ao ano mais TR, com vigência desde quinta-feira (29).
O Bradesco também alterou suas linhas nesta semana. Os percentuais variam conforme o segmento do cliente e a modalidade, e o banco afirmou que as condições finais são negociadas individualmente.
O movimento ocorre em meio à alta dos juros futuros, que influenciam o custo de captação das instituições. Como o financiamento imobiliário pode durar décadas, os bancos consideram as expectativas para os juros ao longo do tempo ao definir suas ofertas.
O QUE MUDA PARA QUEM PRETENDE COMPRAR
Mantidos o valor financiado, o prazo e as demais condições, juros maiores elevam o custo da operação. Também podem reduzir o montante que uma família consegue financiar dentro de sua capacidade de pagamento.
Para comparar propostas, é importante observar o Custo Efetivo Total (CET), que reúne juros e encargos da operação, além de conferir o indexador, o sistema de amortização e a evolução prevista das parcelas.
O anúncio de uma nova tabela não significa que os juros de contratos já assinados serão automaticamente reajustados. Para esses financiamentos, continuam valendo as condições e os mecanismos de atualização previstos no contrato.
Carregando resultado da apuração das urnas…